
外貨普通預金・外貨定期預金・外貨積立の違いとは?選び方も解説


円預金の金利が上昇しつつある一方、通貨によっては円預金より高い金利が設定されていることから、資産の一部を外貨で保有する方法に関心を持つ方もいます。
しかし興味はあっても、「普通預金と定期預金は何が違うの?」「積立との相違点は?」と悩んでいる方も多いでしょう。
そこでこの記事では、外貨普通預金・外貨定期預金・外貨積立のそれぞれの特徴や違いについて解説します。
また、ご自身の目的や運用スタイルに応じた選び方のポイントや、金融機関を比較検討する際の確認事項についてもご紹介します。
この記事のポイント
- ● 外貨普通預金・定期預金・積立の特徴を徹底比較
- ● 運用目的や資金の使い道に応じた選び方を解説
- ● お得に外貨預金を始められる&貯まった外貨をそのまま使えるSMBC信託銀行プレスティアを紹介
※本記事に記載の内容は、2026年8月現在の情報に基づくものです。
そもそも外貨預金とは?
外貨預金とは、日本円以外の外国通貨で行う預金のことを指します。
外貨預金は、日本円での預金に比べて金利が高く設定されている通貨が多いのが特徴です。
また、円安が進んだ場合に為替差益を得られる場合があるのも魅力です。
ただし、円高に振れた場合には為替差損によって損失が生じるリスクもあります。
メリットとデメリットの双方をしっかり理解したうえで、実際に外貨預金を始めるかどうか検討しましょう。
外貨普通預金・外貨定期預金・外貨積立の違い
ここでは、外貨普通預金・外貨定期預金・外貨積立の違いを紹介します。
金利
外貨普通預金はいつでも引き出せる利便性がある反面、通常は定期預金よりも金利が低く設定されます。
一方で、外貨定期預金は一定期間にわたって資金が固定されることになるため、普通預金よりも高い金利が適用されるのが一般的です。
一般的な銀行の場合、外貨積立は買い方が自動になるだけで、お金が貯まるのは外貨普通預金と同じ口座です。よって、適用される金利も外貨普通預金と変わりません。
預け入れ
外貨普通預金は、為替の動きを見ながら自分の好きなタイミングで預け入れができます。
外貨定期預金は、1ヶ月や1年など払い戻しまでの期間を決めて、まとまった資金を一括で預け入れます。
外貨積立は、「毎月10,000円」「毎日500円」などと積立額や積立頻度を設定して預け入れをするのが主流です。
自分の投資スタイルに合わせて、最も管理しやすい預け入れ方法を選びましょう。
払い戻し
外貨普通預金は、いつでも好きなタイミングで円に戻せます。
また、外貨積立も基本的には普通預金の口座に入るため、いつでも自由に払い戻しすることが可能です。
一方、外貨定期預金は、満期までの預け入れを前提とする商品であり、原則として中途解約できない、または中途解約できても適用金利が下がる場合があります。
預け入れ期間中に為替が大きく変動した場合でも、外貨普通預金のように柔軟に円へ戻せない点には注意が必要です。

外貨普通預金とは?主な特徴、留意点を紹介
ここからは、外貨普通預金の主な特徴と、預け入れを検討するうえでの留意点について紹介していきます。
- ● 外貨普通預金の主な特徴
- ● 外貨普通預金の留意点
外貨普通預金の主な特徴
外貨普通預金の主な特徴としては、いつでも好きなときに引き出せる点が挙げられます。
為替レートが購入時よりも円安になったタイミングで円に戻すことができれば、為替差益を得られます。
また、定期預金のように満期が決まっていないため、急にお金が必要になったときや海外旅行・海外送金などで使いたいときなどにすぐ引き出すことが可能です。
多くの金融機関で、比較的少額(1通貨単位~など)から取引を始められます。
まとまった資金を用意することなく、自身の資金計画に合わせて外貨取引を始めやすい点も特徴です。
外貨普通預金の留意点
外貨普通預金は、多くの場合、定期預金と比較すると金利が低めに設定されています。
また、預け入れ時や払い戻し時に発生する為替手数料にも注意が必要です。
いつでも出し入れできるからと頻繁に取引を繰り返すと、手数料がかさんで利益が相殺されてしまう恐れがあります。
さらに、為替相場の急激な変動により、円に戻したときに当初の投資額を下回ってしまうという元本割れのリスクがあります。
外貨定期預金とは?主な特徴、留意点を紹介
続いて、外貨定期預金のメリット・デメリットについて紹介します。
- ● 外貨定期預金の主な特徴
- ● 外貨定期預金の留意点
外貨定期預金の主な特徴
外貨定期預金の特徴の一つとして、外貨普通預金と比べて高めの金利が設定される場合が多く、相対的に多くの利息収入を期待できる点が挙げられます。
また、満期日までの金利が預け入れ時に確定するため、将来的にどれだけの利息が受け取れるか外貨ベースでの見通しを立てやすいところは利点でしょう。
なお、金融機関によっては、一定の期間、特別優遇キャンペーンを実施することがあります。
こうしたキャンペーンでは、通常よりも高い金利が適用され、結果的に外貨ベースで受け取る利息を増やせる場合があります。
外貨定期預金の留意点
外貨定期預金は、原則として満期日前に中途解約できない、または中途解約時に適用金利が下がる場合があるため、注意しましょう。
途中で円高が進んだ場合でも、外貨定期預金は普通預金のように自由に払い戻せる商品ではありません。
中途解約の可否や適用金利は金融機関・商品によって異なるため、あらかじめ確認が必要です。
また、満期日の為替レートが預け入れ時よりも大幅な円高になっていた場合、利息以上の為替差損が発生するリスクがあります。
金利が高いからといって安易に選択するのは避け、中途解約が原則できないこと、為替リスクや為替手数料なども加味したうえで取引を検討するようにしましょう。
外貨積立とは?主な特徴、留意点を紹介
続いて、外貨積立のメリット・デメリットについて紹介します。
- ● 外貨積立の主な特徴
- ● 外貨積立の留意点
外貨積立の主な特徴
外貨積立は、多くの場合、500円や1,000円など少額から手軽に積立ができます。家計に負担をかけず、コツコツ外貨を増やせます。
また、最初に設定さえ行えば自動で買い付けできるのも魅力です。取引のタイミングで悩むこともないうえ、仕事で忙しい場合でも手間や時間をかけずに運用を続けられます。
このほか、「ドル・コスト平均法」により、購入タイミングを分散し、平均購入単価を平準化する効果が期待できるのも利点です。
まとまったお金を一度に外貨へ交換すると、その時点の為替レートの影響を大きく受けます。
一方、積立の活用により定期的に一定の円貨額を買い続ければ、円高時はより多くの外貨を、円安時はより少ない外貨を買い付けることができます。
外貨積立の留意点
先述の通り、外貨積立では外貨の平均購入単価を平準化する効果が期待できますが、外貨を一括購入した場合と比べて、必ずしもより良い運用成果が期待できるわけではありません。
もし円安方向に進み続けた場合、最初に一括購入したほうが結果的に安く外貨を購入できたことになります。
また、積立で購入した外貨は通常普通預金の口座に入るため、定期預金のような高い金利は適用されません。
さらに、金融機関によっては、積立のたびに為替手数料がかかったり、手数料相当額が適用為替レートに含まれたりします。
そのため、積立を始める前に、外貨の購入時および売却時にかかるコストを確認しましょう。
【目的別】外貨普通預金・外貨定期預金・外貨積立のどれを選ぶべき?
ここでは、外貨普通預金・外貨定期預金・外貨積立を選ぶときの基準について紹介します。
- ● 為替の動きを見ながら柔軟に運用したいなら外貨普通預金
- ● 金利を重視しつつ余剰資金をしっかり増やすなら外貨定期預金
- ● 為替を読むのが苦手でコツコツ投資したいなら外貨積立
為替の動きを見ながら柔軟に運用したいなら外貨普通預金
「為替相場の動きを踏まえて柔軟に取引がしたい」「円安のチャンスを逃さずにタイムリーに利益を確定させたい」といったご意向をお持ちの方には、外貨普通預金の活用がおすすめです。
定期預金のように資金がロックされないため、必要なときにすぐ動かせる自由さを重視する方にぴったりの運用方法です。
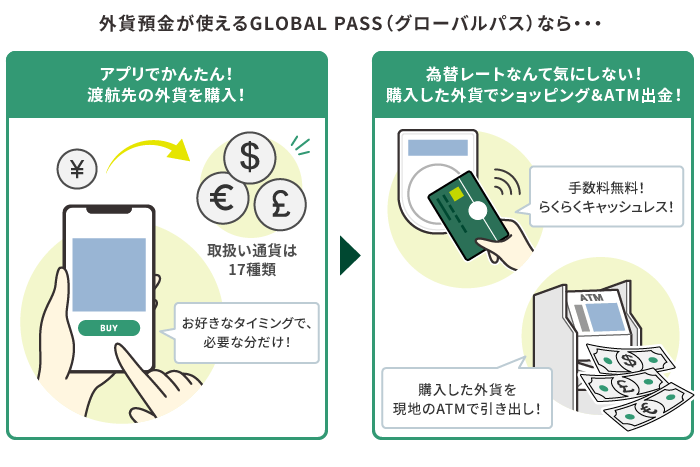
なお、一部の銀行では、外貨普通預金を海外での支払いに充てたり、現地のATMで現金として引き出したりできるサービスを提供しています。(例.SMBC信託銀行のGLOBAL PASS)
近い将来に海外旅行や出張のご予定がある方であれば、このような銀行のサービスを利用することで、外貨普通預金を現地で外貨のまま使うこともできます。
金利を重視しつつ余剰資金をしっかり増やすなら外貨定期預金
「当面使う予定のない余剰資金があり、外貨普通預金よりも金利を重視したい」という方には、外貨定期預金が有効な選択肢となるでしょう。
外貨定期預金は、一定期間資金を引き出せない代わりに、一般的に外貨普通預金より高めの金利が設定されています。
預入時に適用金利が決まるため、外貨ベースで受け取れる利息を見通しやすい点も特徴です。
ただし、満期時の為替相場によっては、利息を受け取っても円換算で元本割れする可能性があります。
生活費や近い将来に使う予定の資金は避け、満期まで使う必要のない余剰資金の範囲で検討しましょう。
為替を読むのが苦手でコツコツ投資したいなら外貨積立
「外貨預金をいつ買えばいいのか分からない」「まとまった資金はないけれど、将来のために外貨資産を築きたい」という方には、外貨積立がおすすめです。
最初に金額と頻度を設定すれば自動で買い付けできるため、取引のタイミングを見計らう必要はありません。
また、毎月数千円ほどの無理のない範囲からスタートできる点も、外貨積立の特徴です。
外貨預金を始めるならSMBC信託銀行プレスティアがおすすめ
外貨預金を始めるなら、グローバルな資産運用に強みを持つ「SMBC信託銀行プレスティア」がおすすめです。
ここでは、プレスティアで外貨預金を始めるメリットを5つ紹介します。
- ● インターネットバンキングなら外貨購入時の為替手数料が無料
- ● 取引通貨が17種類と国内最多クラス
- ● 貯まった外貨は海外で使える&ATMから引き出せる
- ● 貯まった外貨で運用できる商品が豊富
- ● 国内No.1の外貨預金残高
インターネットバンキングなら外貨購入時の為替手数料が無料
プレスティアでは、インターネットバンキングを利用した場合、円から外貨へ交換する際の為替手数料が無料になります。(*1)
手数料を気にすることなくそのときの為替レートで外貨を購入できるため、お得に外貨運用ができます。
手数料無料のサービスは、こまめに外貨を購入したい普通預金ユーザーにとっても、まとまった資金を預け入れたい定期預金ユーザーにとっても、メリットと言えるでしょう。
取引通貨が17種類と国内最多クラス
プレスティアでは、米ドルやユーロ、英ポンドといった主要通貨はもちろん、オーストラリアドルやタイバーツ、シンガポールドルなど、合計17種類もの豊富な通貨を取り扱っています。
「外貨預金に慣れてきたから、米ドル以外の高金利な通貨を買い付けたい」「ヨーロッパのマイナーな通貨を保有しておきたい」など、ニーズに合わせてさまざまな運用が可能です。
なお、インターネットバンキングで円から外貨を購入するときの為替手数料が無料になるサービスは、17種類の通貨すべてが対象です。(*1)
[ご参考:SMBC信託銀行プレスティアの外貨普通預金で取扱いのある通貨]
米ドル、オーストラリアドル、ニュージーランドドル、英ポンド、カナダドル、ユーロ、スイスフラン、シンガポールドル、香港ドル、オフショア中国人民元(*2)、タイバーツ、南アフリカランド、トルコリラ、メキシコペソ、ノルウェークローネ、スウェーデンクローネ、デンマーククローネ
貯まった外貨は海外で使える&ATMから引き出せる
プレスティアが発行する多機能キャッシュカード「GLOBAL PASS(グローバルパス)」を使えば、海外のVisa加盟店でショッピングをする際、ご自身の外貨預金(*3)から直接決済を行うことができます。
また、海外の提携ATM(VisaやPLUSマーク付き)から、現地通貨をそのまま引き出すことも可能です。さらに、その際の海外ATM手数料は無料です。(*4)
旅行前に両替手続きをする手間を省けるだけでなく、高額な現金を財布に入れて持ち歩く必要もなくなります。
貯めた外貨を、世界でそのまま使えるお金として実用的に活用できるのが魅力です。
貯まった外貨で運用できる商品が豊富
プレスティアの強みは、ただ外貨を預けておくだけでなく、その貯まった外貨を活用するための金融商品が豊富に用意されている点にあります。
貯めた外貨を外貨定期預金へと振り替えられるのはもちろん、投資信託に利用することも可能です。
そのほか、外貨で債券を購入したり、外貨建て保険の保険料を外貨で支払ったりすることもできます。
このように、活用方法が多数用意されているため、目的に応じて選択肢を検討できます。
国内No.1の外貨預金残高
SMBC信託銀行プレスティアがお預かりする個人外貨預金残高は、2026年3月末時点で5年連続国内No.1※1となっています。また、日本国内の個人外貨預金残高に占める割合は約21%※2です。
こうした実績の背景には、長年にわたる外貨の取り扱いに加え、17通貨のラインアップ、貯まった外貨を海外で利用できるサービス、外貨のまま運用できる商品の選択肢なども、お客さまが金融機関やサービスを選ぶ際の判断材料の一つになっていると考えられます。
※1 個人外貨預金残高(2026年3月末)当行調べ 出典:各行のIR資料より作成(公表ベース)
※2 2026年3月末時点、日本銀行の資金循環統計より集計
外貨預金に興味のある方は、是非この機会にSMBC信託銀行プレスティアの利用を検討してみてはいかがでしょうか。
(*1)「為替手数料無料プログラム」の適用条件についてはこちらをご参照ください。
(*2)SMBC信託銀行プレスティアの取り扱いはオフショア中国人民元のみとなります。中国国内での利用の場合、オフショア人民元普通預金から決済可能です。
(*3)外貨預金に関する注意事項についてはこちらをご参照ください。
(*4)海外ATM手数料は無料ですが、別途ATMオーナー手数料がかかることがあります。ただし、プレスティアデジタルゴールド、プレスティアゴールド、プレスティアゴールドプレミアムのお客さまで条件を満たされた場合(詳細はこちら)、あるいは、インターネット口座開設特典が適用された場合(詳細はこちら)には、償還されます。
外貨普通預金・外貨定期預金・外貨積立に関するよくある質問
最後に、外貨普通預金・外貨定期預金・外貨積立に関するよくある質問を紹介します。
- ● 外貨普通預金と外貨定期預金の違いは何ですか?
- ● 外貨普通預金と外貨定期預金、どちらを選ぶべきですか?
- ● 外貨定期預金は途中で解約できますか?
- ● 外貨普通預金・外貨定期預金は預金保険(ペイオフ)の対象ですか?
- ● 外貨預金の利息や為替差益に税金はかかりますか?
- ● 外貨預金を始めるにはどうしたらよいですか?
- ● 初心者におすすめの外貨預金はどれですか?
- ● 外貨預金で貯まった外貨はどのように使うのがよいですか?
外貨普通預金と外貨定期預金の違いは何ですか?
両者の違いは、出し入れの自由さと金利の高さにあります。
外貨普通預金は最低預入額が低く設定されている金融機関もあり、比較的少額から始めやすい一方、同一通貨の外貨定期預金と比べると、一般的に金利は低めに設定されます。
一方で、外貨定期預金は、あらかじめ1ヶ月や1年といった預け入れ期間を指定して資金を固定する代わりに、普通預金よりも高い金利を受け取ることができます。
外貨普通預金と外貨定期預金、どちらを選ぶべきですか?
資産運用の目的と資金の準備状況によって最適な選択肢は変わります。
たとえば、近い将来に海外旅行をする予定があり、現地でデビットカード決済などに直接使いたい場合は、出し入れ自由な外貨普通預金を選ぶとよいでしょう。
一方で、当面使う予定のないまとまった資金があり、同一通貨の外貨普通預金より高めの金利を重視したい場合は、外貨定期預金を選ぶのがおすすめです。
外貨定期預金は途中で解約できますか?
外貨定期預金は、原則として中途解約はできない仕組みとなっています。
やむを得ない事情で中途解約が認められた場合でも、当初の約定金利は適用されなくなるのが一般的です。
そのため、外貨定期預金に申し込む際は、満期日まで使う予定のない余剰資金の範囲内で運用することを徹底してください。
外貨普通預金・外貨定期預金は預金保険(ペイオフ)の対象ですか?
外貨預金は、日本の預金保険(ペイオフ)の対象外となっています。
日本円の預金であれば、万が一銀行が破綻した場合でも1金融機関につき預金者1人当たり元本1,000万円までと、破綻日までの利息等が保護されます。一方、外貨預金は預金保険制度の対象外です。
そのため、外貨預金を利用する金融機関を選ぶ際は、金利だけでなく、取扱通貨、為替手数料、サービス内容や利便性なども確認し、ご自身の目的に合った金融機関を選ぶことが大切です。
外貨預金の利息や為替差益に税金はかかりますか?
外貨預金では、利息と為替差益で税金の取り扱いが異なります。
まず、受け取る利息に対しては、日本円の預金と同様に20.315%の税金が発生します。
また、為替差益は雑所得として扱われ、場合によっては確定申告をしなければなりません。
税金の取り扱いは個人の年収や状況によって異なるため、詳細な申告方法については税務署や税理士などの専門窓口に事前に確認しておきましょう。
外貨預金の税金|為替差益の考え方や確定申告が必要なケース、注意点を解説
外貨預金を始めるにはどうしたらよいですか?
外貨預金を始める手順はシンプルで、パソコンやスマートフォンから簡単に手続きできます。
例として、SMBC信託銀行プレスティアでの手順をご紹介します。
- 1. プレスティアの口座開設:公式サイトからオンラインで口座開設を申し込みます。
- 2. 日本円の入金:開設された口座へ日本円を入金します。
- 3.外貨の購入: インターネットバンキングもしくはアプリにログインし、購入したい通貨と金額を指定して、円から外貨への交換をします。
SMBC信託銀行プレスティアなら、インターネット経由での外貨購入時の為替手数料が無料になるため、最初の預け入れはネットバンキングを積極的に活用しましょう。(*1)
(*1)「為替手数料無料プログラム」の適用条件についてはこちらをご参照ください。
初心者におすすめの外貨預金はどれですか?
外貨預金を初めて検討する方は、取引量が多く情報を収集しやすい通貨を選択肢の一つとして検討してみるとよいでしょう。
例えば米ドルは世界的に広く利用されており、経済や為替に関する情報も比較的入手しやすい通貨です。
最初から大きなお金を一度に動かすのではなく、まずは少額で外貨を保有することに慣れましょう。
外貨預金で貯まった外貨はどのように使うのがよいですか?
SMBC信託銀行プレスティアであれば、貯めた外貨を活用できる方法が豊富に用意されています。
海外に行く予定があるなら、Visaデビット機能付き国際型キャッシュカード「GLOBAL PASS(グローバルパス)」で決済をしたり現地のATMからキャッシュを引き出したりして使用するのが良いでしょう。
外貨のまま積極的に運用して資産を増やしたいなら、多様なファンドから選べる外貨建て投資信託を選ぶのがおすすめです。
将来に向けた資産形成とあわせて万が一の保障も備えたい方には、外貨建て保険に活用する方法が向いています。